Fuq 15 Manifatturi ewlenin tal-batteriji tal-jone tal-litju fiċ-Ċina
Top taċ-Ċina 15 Manifatturi tal-batteriji tal-jone tal-litju (2025)
Iċ-Ċina tiddomina s-suq globali tal-batteriji tal-jone tal-litju, forniment~ 70% tal-kapaċità dinjija u l-mexxejja tal-innovazzjoni tad-djar li jmexxu t-tranżizzjoni tal-enerġija. Minn EVs għal ħażna fuq skala grid, dawn il-manifatturi jikkombinaw teknoloġija avvanzata, skala massiva, u espansjoni globali aggressiva. Hawn huma l-quċċata 15 iffurmar tal-futur:
⚡ Fuq iċ-Ċina 15 Manifatturi tal-batteriji tal-jone tal-litju (2025)
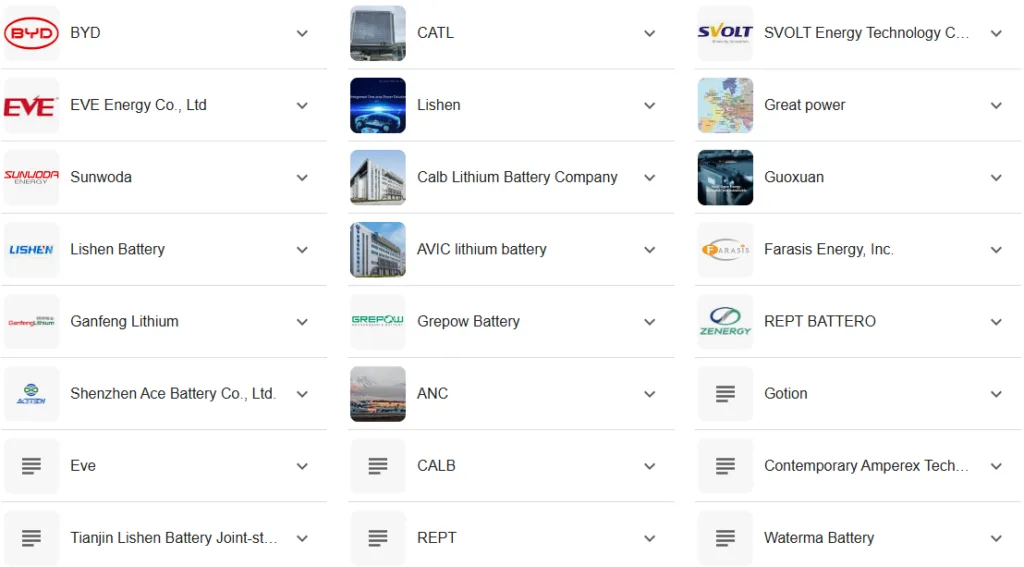
| Rank | Manifattur | Qawwa Ewlenija | Post tal-HQ |
|---|---|---|---|
| 1 | CATL | Sehem tas-suq globali (38.1%), innovazzjoni teknoloġika | Fujian |
| 2 | BYD (FindDreams) | Integrazzjoni vertikali, Batterija tax-xafra | Shenzhen |
| 3 | Enerġija EVE | Portafoll diversifikat (enerġija/ħażna ta 'enerġija) | Huizhou |
| 4 | QARGHI | Avjazzjoni/stat solidu R&D | Changzhou |
| 5 | Gotion ta 'teknoloġija għolja | Sħubija VW, prestazzjoni b'temperatura baxxa | Hefei |
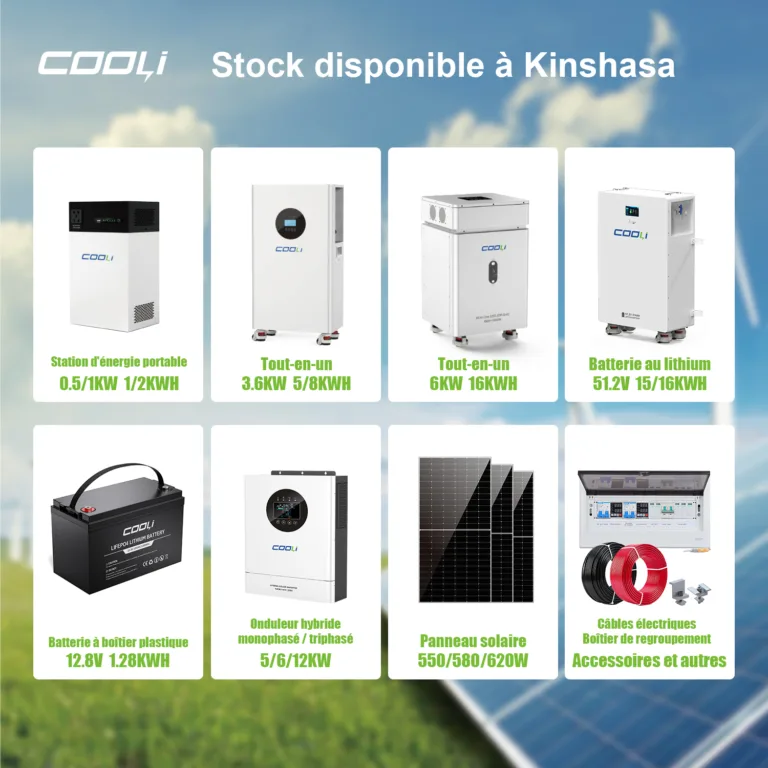
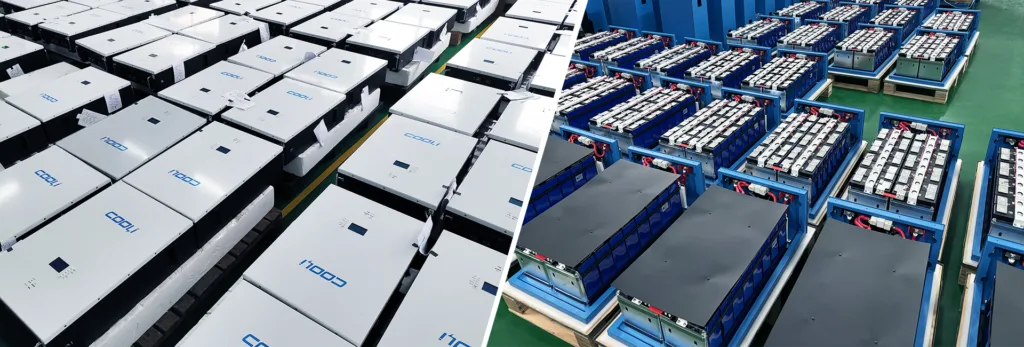
| 6-15 | REPT, SVOLT, coolitium, eċċ. | Teknoloġija emerġenti, espansjoni globali | In-Nazzjon kollu |
🔋 Fuq 5 Manifatturi: Tech, Skala & Strateġija
- CATL (Teknoloġija Amperex Kontemporanja)
- Dominanza: 38.1% sehem tas-suq globali (152.7 GWh installat Jan-Mejju 2025), tforni lil Tesla, BMW, u Volkswagen.
- Innovazzjoni: 3rd-gen CTP tech isaħħaħ id-densità tal-enerġija biex 255 Wh/kg u tippermetti iċċarġjar ultra-veloċi ta' 15-il minuta. Il-"fabbrika mingħajr karbonju" tagħha tistabbilixxi punti ta' referenza tas-sostenibbiltà tal-industrija.
- Reach Globali: Pjanti fil-Ġermanja (14 GWh), Ungerija, u l-Indoneżja (40 GWh għall-ħażna tal-enerġija) siment katini tal-provvista lokali.
- BYD (FindDreams Battery)
- Blade Battery Breakthrough: Id-disinn strutturali LFP iżid l-użu tal-ispazju minn 50% u jgħaddi testijiet rigorużi ta 'penetrazzjoni tad-dwiefer — li jistabbilixxi standards ta' sigurtà .
- Kontroll Vertikali: Minjieri materja prima għal pakketti lesti, li tippermetti tmexxija tal-ispiża.储能 tkabbir jaqbeż 50% kull sena, appoġġjat minn proġetti bħal tal-Għarabja Sawdija 15.1 GWh mega-ħażna.
- Tesla Tie-Up: Jipprovdi ċelloli LFP għall-Mudell 3/Y, vantaġġi tal-prezz fuq ir-rivali tal-Punent.
- Enerġija EVE
- Strateġija ta' Theddida Tripla: Jibbilanċja l-elettronika għall-konsumatur, batteriji EV, u l-ħażna tal-enerġija (26.29 GWh mibgħuta fi 2023, up 121% YoY).
- Sħubiji Globali: Jikkollabora ma 'Tesla fuq 4680 produzzjoni taċ-ċelluli; sinjali 50 Jittratta provvista GWh (eż., HyperStrong).
- Footprint: Fabbrika tal-Malasja (20 GWh) jimmira l-Asja tax-Xlokk; L-impjant Ungeriż jappoġġja d-domanda Ewropea għall-EV/ESS.
- QARGHI (Batterija tal-litju tal-Avjazzjoni taċ-Ċina)
- High-end R&D: Jiżviluppa 400 Kampjuni ta' stat solidu Wh/kg u ċelloli tal-grad tal-avjazzjoni. Id-dħul żdied 32.5% YoY (2023).
- EV Focus: Setgħat NIO, XPeng, u NEVs oħra. Tespandi fl-Ewropa biex tisfida lil LG/Samsung.
- Gotion ta 'teknoloġija għolja
- Skala Sostnuta minn VW: Volkswagen tippossjedi 25% sehem. Globali R&D jiċċentra (US/Ġermanja/Ġappun) issuq batteriji b'temperatura baxxa (-30℃, 85% kapaċità) 46.
- Globalizzazzjoni Aggressiva: Fabbriki tal-Istati Uniti/Tajlandiż/Vjetnamiżi; Pjanti Ġermaniżi provvisti kabinetti "Made in EU"储能.
📊 Għaliex il-ġganti Ċiniżi jmexxu: Qawwiet vs. Sfidi
Vantaġġi Sewqan Dominanza:
- Kontroll tal-Katina tal-Provvista: CATL/BYD minjiera tal-litju, jirfina materjali, u r-riċiklaġġ taċ-ċelloli—tnaqqas l-ispejjeż bi 15–20% vs. sħabhom tal-Punent.
- Appoġġ għall-Politika: Sussidji għal NEVs u miri nazzjonali (eż., 30% enerġija rinnovabbli minn 2030) domanda għall-fjuwil.
- Aġilità Tech: Mill-batteriji mingħajr kobalt ta’ CATL għal Blade ta’ BYD, ċikli ta’ innovazzjoni huma 2–3× aktar mgħaġġla minn rivali globali.
Sfidi Kritiċi:
- Kapaċità żejda: L-utilizzazzjoni tal-kapaċità domestika waqgħet għal 65% (2024), iqanqlu gwerer tal-prezzijiet u erożjoni tal-marġni.
- Ostakoli għall-Kummerċ: L-IRA tal-Istati Uniti teskludi batteriji Ċiniżi; It-taxxi tal-karbonju tal-UE jżidu 8–10% tal-ispejjeż għall-produzzjoni mhux lokalizzata.
- Dipendenza tar-Riżorsi: 60% tal-litju/镍imported — prezzijiet volatili jheddu l-profittabilità.
🚀 Rising Stars (#6–15): Speċjalisti & Challengers Globali
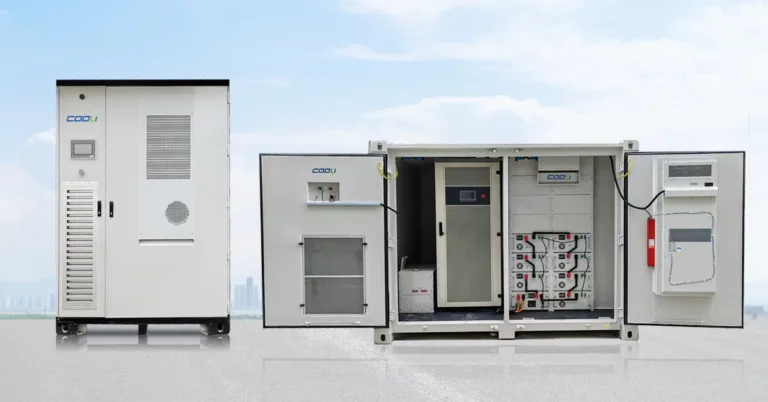
- Hittium (Ħażna ta 'enerġija Haichen): Mexxej tal-ħażna tal-enerġija pur-play; mibgħuta 16 GWh globalment (2024). Imsieħeb ma 'Samsung għal 10 Proġetti GWh.
- SVOLT (enerġija tad-doqqajs): 110% Tkabbir YoY—jipprovdi Stellantis/BMW. Iċ-ċelloli LFP jiddominaw l-EVs kummerċjali Ewropej.
- Sunwoda (Xinwanda): Fornitur tal-batterija tal-iPhone li jdur lejn l-EVs. Bini ta' impjanti Marokkini/Ungeriżi għall-lokalizzazzjoni tal-UE.
- REPT Battero (Ruipu Lanjun): Imnedija 688 Ah ċellula tal-ħażna tal-enerġija bil 6.9 Sistemi MWh—imbuttar fruntieri ta’ “kapaċità kbira”..
🔮 Xejriet futuri: Stat solidu, Globalizzazzjoni & Konsolidazzjoni
- Tech-Ġen li jmiss: Mira CATL/Gotion batteriji kollha ta 'stat solidu minn 2030. CALB's 400 Prototipi Wh/kg iwasslu R&D.
- Gwerer tal-Kapaċità: 500+ Iċ-ċelloli Ah se jiddominaw il-ħażna tal-grilja billi 2026. pjan CATL/EVE 600 GWh kapaċità globali minn 2030.
- Sopravivenza Shakeup: L-esperti jbassru 70% taċ-Ċina 200+ ditti tal-batteriji se jingħaqdu jew joħorġu minn 2030 fost pressjoni fuq il-fondi.
“Iċ-Ċina bidlet batteriji minn komoditajiet f’assi strateġiċi. Il-manifatturi tagħhom mhux biss jiskalaw—jiffissaw paradigmi teknoloġiċi.” —Ġurnal tal-Ħażna tal-Enerġija, 2025.
Mill-iskala li ma titħawwadx ta’ CATL sal-fokus ta’ Hithium’s储能, dawn 15 il-ġganti jħalltu l-innovazzjoni, appoġġ tal-istat, u effiċjenza bla ħniena. Hekk kif joħorġu l-istat solidu u 钠-jone, il-battalja tagħhom mhix biss għas-sehem tas-suq—hija biex tiddefinixxi l-era li jmiss tal-enerġija globali.