Bästa 15 Ledande tillverkare av litiumjonbatterier i Kina
Kinas topp 15 Tillverkare av litiumjonbatterier (2025)
Kina dominerar den globala marknaden för litiumjonbatterier, levererar~70 % av den globala kapaciteten och bostadsinnovationsledare som driver energiomställningen. Från elbilar till lagring i nätskala, dessa tillverkare kombinerar banbrytande teknik, massiv skala, och aggressiv global expansion. Här är toppen 15 forma framtiden:
⚡ Kinas topp 15 Tillverkare av litiumjonbatterier (2025)
| Rang | Tillverkare | Nyckelstyrka | HQ Plats |
|---|---|---|---|
| 1 | CATL | Global marknadsandel (38.1%), teknisk innovation | Fujian |
| 2 | BYD (FindDreams) | Vertikal integration, Bladbatteri | Shenzhen |
| 3 | EVE Energy | Diversifierad portfölj (kraft/energilagring) | Huizhou |
| 4 | SKALLIG | Aviation/solid state R&D | Changzhou |
| 5 | Gotion High-tech | VW partnerskap, lågtemp prestanda | Hefei |
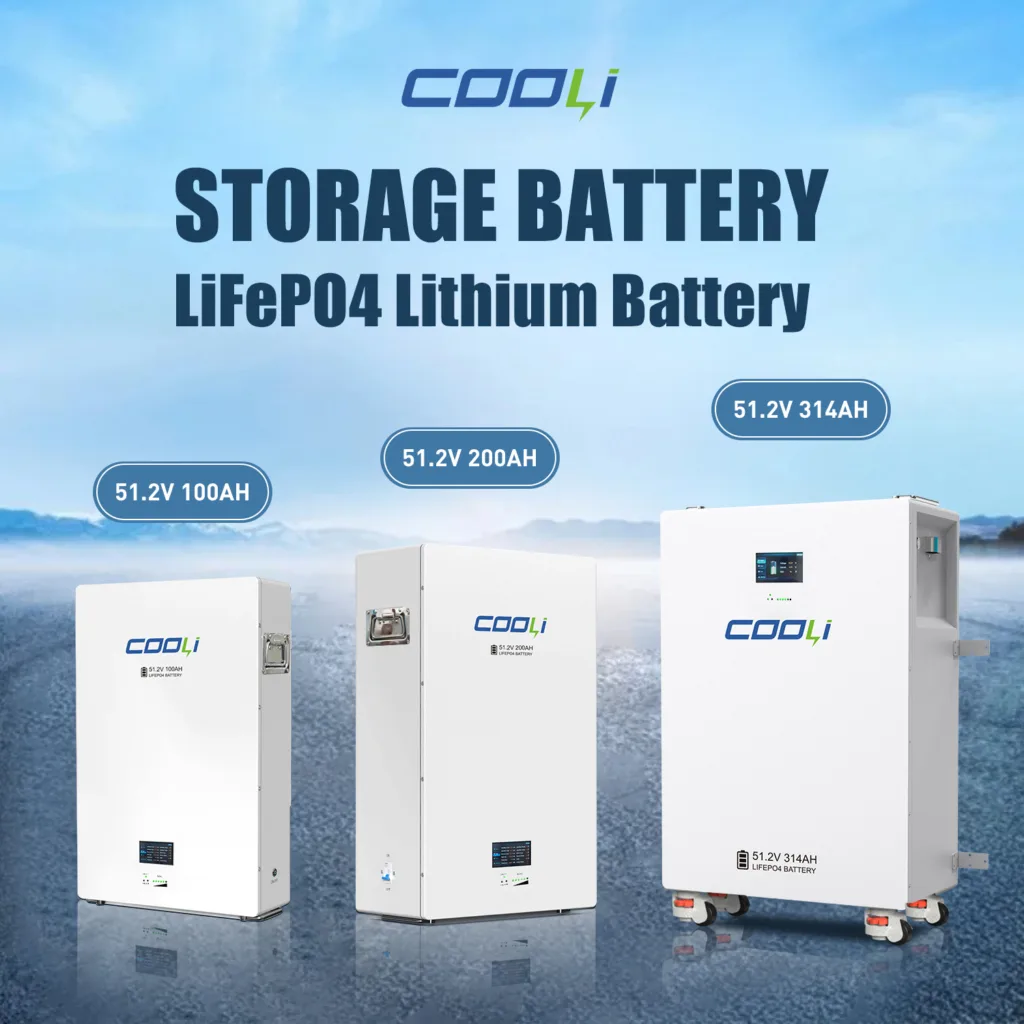
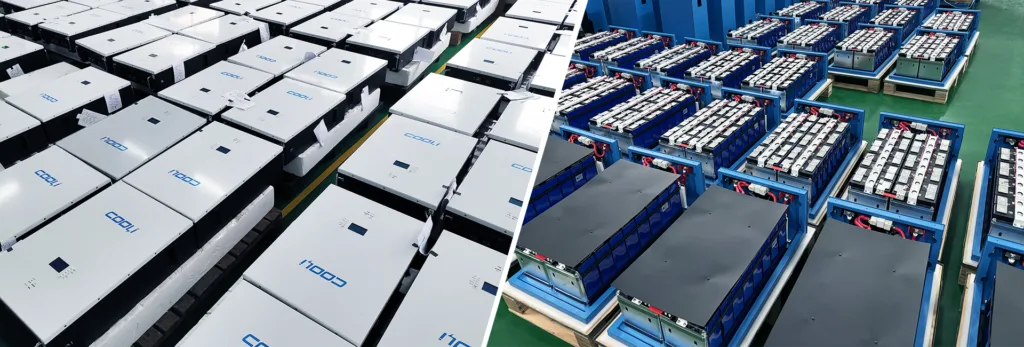
| 6-15 | REPT, SVOLT, coolithium, etc. | Framväxande teknik, global expansion | Rikstäckande |
🔋 Toppen 5 Tillverkare: Tech, Skala & Strategi
- CATL (Samtida Amperex-teknik)
- Dominans: 38.1% global marknadsandel (152.7 GWh installerad jan-maj 2025), levererar till Tesla, BMW, och Volkswagen.
- Innovation: 3rd-gen CTP-teknik ökar energitätheten till 255 Wh/kg och möjliggör 15 minuters ultrasnabb laddning. Dess "nollkoldioxidfabrik" sätter riktmärken för industrins hållbarhet.
- Global räckvidd: Växter i Tyskland (14 GWh), Ungern, och Indonesien (40 GWh för energilagring) cementera lokala leveranskedjor.
- BYD (FinDreams batteri)
- Bladbatteri genombrott: Strukturell LFP-design ökar utrymmesutnyttjandet med 50% och klarar rigorösa spikpenetrationstester – sätter säkerhetsstandarder .
- Vertikal kontroll: Bryter råvaror till färdiga förpackningar, möjliggör kostnadsledarskap.储能 tillväxt överstiger 50% årlig, uppbackad av projekt som Saudiarabiens 15.1 GWh mega-lagring.
- Tesla Tie-Up: Levererar LFP-celler för modell 3/Y, utnyttja prisfördelar gentemot västerländska rivaler.
- EVE Energy
- Triple-Threat-strategi: Balanserar hemelektronik, EV batterier, och energilagring (26.29 GWh skickas in 2023, upp 121% ÅÅÅ).
- Globala partnerskap: Samarbetar med Tesla om 4680 cellproduktion; tecken 50 GWh leveransavtal (till exempel, Hyperstark).
- Fotavtryck: malaysisk fabrik (20 GWh) riktar sig till Sydostasien; Ungersk anläggning stödjer den europeiska efterfrågan på EV/ESS.
- SKALLIG (China Aviation litiumbatteri)
- High-End R&D: Utvecklar 400 Wh/kg fasta tillståndsprover och celler av flygkvalitet. Intäkterna steg 32.5% ÅÅÅ (2023).
- EV Fokus: Styr NIO, XPeng, och andra NEV. Expanderar i Europa för att utmana LG/Samsung.
- Gotion High-tech
- VW-backed skala: Volkswagen äger 25% insats. Global R&D centrerar (USA/Tyskland/Japan) köra lågtemperaturbatterier (-30℃, 85% kapacitet) 46.
- Aggressiv globalisering: Amerikanska/thailändska/vietnamesiska fabriker; Tyska fabriken levererar "Made in EU" 储能 skåp.
📊 Varför kinesiska jättar leder: Styrkor vs. Utmaningar
Fördelar Driving Dominans:
- Supply Chain Control: CATL/BYD gruvar litium, förfina material, och återvinna celler – minska kostnaderna med 15–20 % jämfört med. Västerländska kamrater.
- Policystöd: Subventioner för NEV och nationella 储能-mål (till exempel, 30% förnybar energi av 2030) efterfrågan på bränsle.
- Teknisk Agility: Från CATLs koboltfria batterier till BYDs Blade, innovationscykler är 2–3× snabbare än globala rivaler.
Kritiska utmaningar:
- Överkapacitet: Det inhemska kapacitetsutnyttjandet sjönk till 65% (2024), utlöser priskrig och marginalerosion.
- Handelshinder: USA:s IRA utesluter kinesiska batterier; EU:s koldioxidskatter lägger till 8–10 % kostnader för icke-lokaliserad produktion.
- Resursberoende: 60% av litium/镍importerat – volatila priser hotar lönsamheten.
🚀 Rising Stars (#6–15): Specialister & Globala utmanare
- Hittium (Haichen energilagring): Ren lekande energilagringsledare; skickas 16 GWh globalt (2024). Samarbetade med Samsung för 10 GWh-projekt.
- SVOLT (bikupa energi): 110% Tillväxt år för år—levererar Stellantis/BMW. LFP-celler dominerar europeiska kommersiella elbilar.
- Sunwoda (Xinwanda): iPhone-batterileverantör vänder sig till elbilar. Bygga marockanska/ungerska anläggningar för EU-lokalisering.
- REPT Battero (Ruipu Lanjun): Lanserades 688 Ah energilagringscell med 6.9 MWh-system – tänjer på gränserna för "stor kapacitet"..
🔮 Framtida trender: Solid State, Globalisering & Konsolidering
- Nästa generations teknik: CATL/Gotion-mål helsolid-state batterier av 2030. CALB's 400 Wh/kg prototyper leder R&D.
- Kapacitetskrig: 500+ Ah celler kommer att dominera nätlagring av 2026. CATL/EVE-plan 600 GWh global kapacitet med 2030.
- Survival Shakeup: Experter förutspår 70% av Kinas 200+ batteriföretag kommer att slås samman eller avslutas med 2030 mitt i finansieringspressen.
"Kina förvandlade batterier från råvaror till strategiska tillgångar. Deras tillverkare skalar inte bara – de sätter tekniska paradigm.” —Energilagringstidning, 2025.
Från CATLs orubbliga skala till Hithiums fokus, dessa 15 jättar blandar innovation, statligt stöd, och hänsynslös effektivitet. När solid state och 钠-jon dyker upp, deras kamp är inte bara om marknadsandelar – det är att definiera nästa era för global energi.