Üles 15 Hiina juhtivad liitiumioonakude tootjad
Hiina tipp 15 Liitium-ioon akude tootjad (2025)
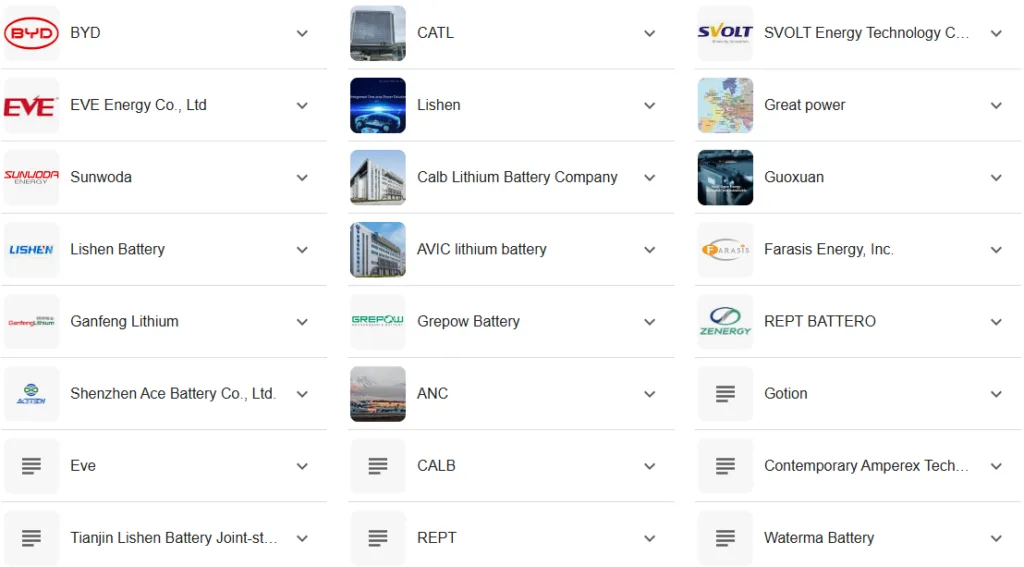
Hiina domineerib ülemaailmsel liitiumioonakude turul, varustamine~70% ülemaailmsest võimsusest ja eluasemeinnovatsiooni juhid, kes juhivad energia üleminekut. Alates elektrisõidukitest kuni võrgupõhise salvestuseni, need tootjad ühendavad tipptehnoloogia, massiivne mastaap, ja agressiivne globaalne laienemine. Siin on tipud 15 tuleviku kujundamisel:
⚡ Hiina tipp 15 Liitium-ioon akude tootjad (2025)
| Aste | Tootja | Võtme tugevus | Peakorteri asukoht |
|---|---|---|---|
| 1 | CATL | Ülemaailmne turuosa (38.1%), tehniline innovatsioon | Fujian |
| 2 | BYD (FindDreams) | Vertikaalne integratsioon, Tera aku | Shenzhen |
| 3 | EVE energia | Mitmekülgne portfell (võimsus/energia salvestamine) | Huizhou |
| 4 | KIILAS | Lennundus/tahklik R&D | Changzhou |
| 5 | Gotion kõrgtehnoloogia | VW partnerlus, madala temperatuuriga jõudlus | Hefei |
| 6-15 | REPT, SVOLT, külmaliitium, jne. | Arenev tehnika, globaalne laienemine | Üleriigiline |
🔋 Ülemine 5 Tootjad: Tehn, Skaala & strateegia
- CATL (Kaasaegne Amperexi tehnoloogia)
- Domineerimine: 38.1% globaalse turuosa (152.7 GWh paigaldatud jaan-mai 2025), tarnib Teslat, BMW, ja Volkswagen.
- Innovatsioon: 3rd-gen CTP tehnoloogia suurendab energiatihedust 255 Wh/kg ja võimaldab 15-minutilist ülikiiret laadimist. Selle "süsinikuvaba tehas" seab tööstuse jätkusuutlikkuse võrdlusalused.
- Globaalne haare: Taimed Saksamaal (14 GWh), Ungari, ja Indoneesia (40 GWh energia salvestamiseks) tsemendi kohalikud tarneahelad.
- BYD (FindDreams aku)
- Teraaku läbimurre: Struktuurne LFP disain suurendab ruumikasutust võrra 50% ja läbib ranged küünte läbitungimise testid – kehtestades ohutusstandardid .
- Vertikaalne juhtimine: Kaevandab toorainet valmis pakkidesse, võimaldades kulujuhtimist.储能 kasv ületab 50% igal aastal, mida toetavad sellised projektid nagu Saudi Araabia 15.1 GWh mega-salvestus.
- Tesla sidumine: Tarnib LFP-elemente mudeli 3/Y jaoks, hinnaeeliseid lääne konkurentide ees.
- EVE energia
- Kolmekordse ohu strateegia: Tasakaalustab olmeelektroonikat, EV akud, ja energia salvestamine (26.29 GWh tarnitud 2023, üles 121% YoY).
- Ülemaailmsed partnerlussuhted: Teeb koostööd Teslaga 4680 rakkude tootmine; märgid 50 GWh tarnelepingud (nt., HüperTugev).
- Jalajälg: Malaisia tehas (20 GWh) sihiks Kagu-Aasia; Ungari tehas toetab Euroopa EV/ESS nõudlust.
- KIILAS (Hiina lennunduse liitiumaku)
- Tipptasemel R&D: Arendab 400 Wh/kg tahkisproove ja lennundusklassi rakud. Tulud kasvasid hüppeliselt 32.5% YoY (2023).
- EV Focus: NIO volitused, XPeng, ja muud NEV-d. Laienemine Euroopas, et esitada väljakutse LG/Samsungile.
- Gotion kõrgtehnoloogia
- VW-ga toetatud kaal: Volkswagen omab 25% panus. Globaalne R&D keskused (USA/Saksamaa/Jaapan) juhtida madala temperatuuriga akusid (-30℃, 85% mahutavus) 46.
- Agressiivne globaliseerumine: USA/Tai/Vietnami tehased; Saksa tehased tarnivad “Made in EU” ja kapid.
📊 Miks Hiina hiiglased juhivad: Tugevused vs. Väljakutsed
Eelised Dominantsi juhtimine:
- Tarneahela juhtimine: CATL/BYD kaevandab liitiumi, materjale viimistleda, ja elemendid taaskasutada – kulude vähendamine 15–20% võrreldes. Lääne eakaaslased.
- Poliitika tugi: Toetused NEV-dele ja riiklikele eesmärkidele (nt., 30% taastuvenergia poolt 2030) kütuse nõudlus.
- Tehniline agility: Alates CATL-i koobaltivabadest akudest kuni BYDi Blade'ini, innovatsioonitsüklid on 2–3 korda kiirem kui globaalsed rivaalid.
Kriitilised väljakutsed:
- Ülevõimsus: Kodumaine tootmisvõimsuse rakendusaste langes tasemele 65% (2024), käivitades hinnasõjad ja marginaalide erosiooni.
- Kaubandustõkked: USA IRA ei hõlma Hiina patareisid; EL-i süsinikumaksud lisavad lokaliseerimata tootmisele 8–10% kulusid.
- Ressursisõltuvus: 60% liitiumi/imporditud hinnad ohustavad kasumlikkust.
🚀 Tõusvad tähed (#6–15): Spetsialistid & Globaalsed väljakutsed
- Hittium (Haicheni energiasalvesti): Puhta mängu energiasalvesti liider; saadetud 16 GWh kogu maailmas (2024). Partnerlus Samsungiga 10 GWh projektid.
- SVOLT (taru energia): 110% YoY kasv-tarnib Stellantis/BMW-d. LFP rakud domineerivad Euroopa kommertssõidukites.
- Sunwoda (Xinwanda): iPhone'i aku tarnija pöördub elektrisõidukite poole. Maroko/Ungari tehaste ehitamine ELi lokaliseerimiseks.
- REPT Battero (Ruipu Lanjun): Käivitatud 688 Ah energiasalvesti koos 6.9 MWh süsteemid — "suure võimsuse" piiride nihutamine.
🔮 Tulevikutrendid: Tahkis olek, Globaliseerumine & Konsolideerimine
- Järgmise põlvkonna tehnika: CATL/Gotion sihtmärk täielikult tahkispatareid poolt 2030. CALB-id 400 Wh/kg prototüübid juhivad R&D.
- Võimsusõjad: 500+ Ah rakud hakkavad domineerima võrgusalvestuses 2026. CATL/EVE plaan 600 GWh globaalne võimsus aasta võrra 2030.
- Survival Shakeup: Eksperdid ennustavad 70% Hiina omast 200+ akufirmad ühinevad või lahkuvad 2030 rahastamise kitsikuses.
„Hiina muutis akud toorainetest strateegilisteks varadeks. Nende tootjad ei muuda lihtsalt mastaapi – nad loovad tehnilisi paradigmasid. —Energia salvestamise ajakiri, 2025.
CATLi vankumatust skaalast kuni Hithiumi 储能 fookuseni, need 15 hiiglased ühendavad innovatsiooni, riigi toetus, ja halastamatu tõhusus. Kuna tahkis- ja 钠-ioon tekivad, nende võitlus ei seisne ainult turuosa pärast, vaid globaalse energia järgmise ajastu määratlemises.