Top 15 Dirijan manifaktirè batri ityòm-ion nan Lachin
Tèt Lachin nan 15 Manifaktirè batri ityòm-ion (2025)
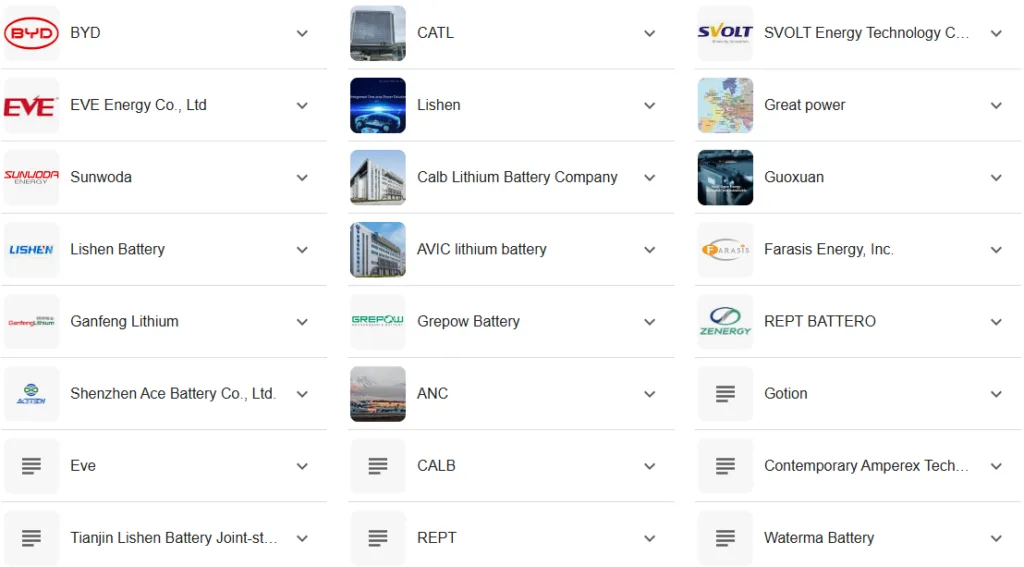
Lachin domine mache mondyal batri ityòm-ion, kap founi bay~ 70% nan kapasite atravè lemond ak lidè inovasyon lojman ki kondwi tranzisyon enèji a. Soti nan EVs nan depo gri-echèl, manifaktirè sa yo konbine teknoloji dènye kri, echèl masiv, ak ekspansyon mondyal agresif. Isit la yo se tèt la 15 fòme tan kap vini an:
⚡ Tèt Lachin nan 15 Manifaktirè batri ityòm-ion (2025)
| Ranje | Manifakti | Kle fòs | Kote HQ |
|---|---|---|---|
| 1 | CATL | Pati nan mache mondyal la (38.1%), inovasyon teknoloji | Fujian |
| 2 | BYD (FindDreams) | Entegrasyon vètikal, Batri lam | Shenzhen |
| 3 | EVE enèji | Portfolio divèsifye (depo pouvwa/enèji) | Huizhou |
| 4 | CHÒV | Aviyasyon/eta solid R&D | Changzhou |
| 5 | Gotion gwo teknoloji | Patenarya VW, pèfòmans ba-tanperati | Hefei |
| 6-15 | REPT, SVOLT, kolityòm, elatriye. | Teknoloji émergentes, ekspansyon mondyal | Nan tout peyi a |
🔋 Top 5 Manifaktirè yo: Teknoloji, Echèl & Estrateji
- CATL (Teknoloji Amperex kontanporen)
- Dominans: 38.1% pati nan mache mondyal la (152.7 GWh enstale Jan-Me 2025), bay Tesla, BMW, ak Volkswagen.
- Inovasyon: 3rd-gen CTP teknoloji ogmante dansite enèji a 255 Wh/kg ak pèmèt 15 minit ultra-rapid chaje. "Zero-kabòn faktori" li yo etabli referans dirabilite endistri.
- Global Reach: Plant nan Almay (14 GWh), Ongri, ak Endonezi (40 GWh pou depo enèji) siman chèn ekipman lokal yo.
- BYD (FindDreams batri)
- Dekouvèt batri lam: Konsepsyon estriktirèl LFP ogmante itilizasyon espas pa 50% epi li pase tès pénétration klou ki sevè-tabli estanda sekirite .
- Kontwòl vètikal: Min matyè premyè nan pake fini, pèmèt lidèchip pri.储能 kwasans depase 50% chak ane, te sipòte pa pwojè tankou Arabi Saoudit la 15.1 GWh mega-depo.
- Tesla mare: Pwovizyon pou selil LFP pou Modèl 3/Y, swe avantaj pri sou rival Lwès yo.
- EVE enèji
- Estrateji Triple-Menas: Balanse elektwonik konsomatè, EV pil, ak depo enèji (26.29 GWh anbake nan 2023, leve 121% YoY).
- Patenarya Global: Kolabore ak Tesla sou 4680 pwodiksyon selil; siy 50 Pwovizyon pou GWh (pa egzanp, HyperStrong).
- Anprint: Faktori Malaysyen (20 GWh) vize Azi Sidès; Plant Ongwa sipòte demann Ewopeyen an EV/ESS.
- CHÒV (Lachin Aviyasyon ityòm batri)
- Gwo fen R&D: Devlope 400 Wh/kg echantiyon eta solid ak selil avyasyon-klas. Revni te monte 32.5% YoY (2023).
- EV Konsantre: Pouvwa NIO, XPeng, ak lòt NEV yo. Agrandi an Ewòp pou defi LG/Samsung.
- Gotion gwo teknoloji
- VW-te apiye echèl: Volkswagen posede 25% poto. Global R&D sant (US / Almay / Japon) kondwi pil ba-tanperati (-30℃, 85% kapasite) 46.
- Globalizasyon agresif: Faktori US / Thai / Vyetnam; Alman plant founiti "Made in EU"储能 kabinèt.
📊 Poukisa jeyan Chinwa yo mennen: Fòs vs. Defi
Avantaj Kondwi dominasyon:
- Supply Chain Kontwòl: CATL/BYD m' ityòm, rafine materyèl yo, ak resikle selil yo—diminye depans yo pa 15-20% kont. Kanmarad oksidantal yo.
- Sipò politik: Sibvansyon pou NEV yo ak objektif nasyonal yo (pa egzanp, 30% enèji renouvlab pa 2030) demann gaz.
- Ladrès teknoloji: Soti nan pil cobalt-gratis CATL yo rive nan Blade BYD a, sik inovasyon yo 2-3× pi vit pase rival mondyal yo.
Defi kritik:
- Surkapasite: Itilizasyon kapasite domestik te tonbe nan 65% (2024), deklanche lagè pri ak ewozyon maj.
- Komès Baryè: US IRA eksklizyon pil Chinwa yo; Taks kabòn Inyon Ewopeyen an ajoute 8-10% depans pou pwodiksyon ki pa lokalize.
- Depandans Resous: 60% nan ityòm/镍enpòte — pri temèt menase rentabilité.
🚀 Etwal k ap monte (#6–15): Espesyalis yo & Global Challengers
- Hittium (Haichen depo enèji): Lidè depo enèji pi-jwe; anbake 16 GWh globalman (2024). Patenarya ak Samsung pou 10 Pwojè GWh.
- SVOLT (enèji ruch): 110% YoY kwasans-founi Stellantis/BMW. Selil LFP domine EV komèsyal Ewopeyen yo.
- Sunwoda (Xinwanda): Founisè batri iPhone pivote nan EVs. Bati plant Maròk/Ongwa pou lokalizasyon Inyon Ewopeyen.
- REPT Battero (Ruipu Lanjun): Te lanse 688 Ah enèji depo selilè ak 6.9 Sistèm MWh—pouse fwontyè "gwo kapasite"..
🔮 Tandans nan lavni: Eta solid, Globalizasyon & Konsolidasyon
- Next-Gen Tech: sib CATL/Gotion batri tout eta solid pa 2030. CALB yo 400 Pwototip Wh/kg mennen R&D.
- Lagè Kapasite: 500+ Ah selil pral domine depo gri pa 2026. CATL/EVE plan 600 GWh kapasite mondyal pa 2030.
- Sou entènèt jwèt Survival Shakeup: Ekspè predi 70% nan Lachin nan 200+ konpayi batri pral rantre oswa sòti pa 2030 nan mitan presyon finansman.
"Lachin te tounen pil soti nan machandiz nan byen estratejik. Manifakti yo pa jis echèl-yo mete paradigm teknoloji." —Jounal Depo Enèji, 2025.
Soti nan echèl inebranlab CATL rive nan konsantre 储能 Hithium, sa yo 15 gran melanj inovasyon, sipò leta, ak efikasite san pitye. Kòm solid-eta ak 钠-ion parèt, batay yo se pa sèlman pou pati nan mache-li nan defini pwochen epòk enèji mondyal la.