Вершина 15 Ведущие производители литий-ионных аккумуляторов в Китае
Китайский топ 15 Производители литий-ионных аккумуляторов (2025)
Китай доминирует на мировом рынке литий-ионных аккумуляторов, поставка~70% мировой мощности и лидеры жилищных инноваций, стимулирующие энергетический переход. От электромобилей к сетевому хранилищу, эти производители сочетают передовые технологии, огромный масштаб, и агрессивная глобальная экспансия. Вот топ 15 формирование будущего:
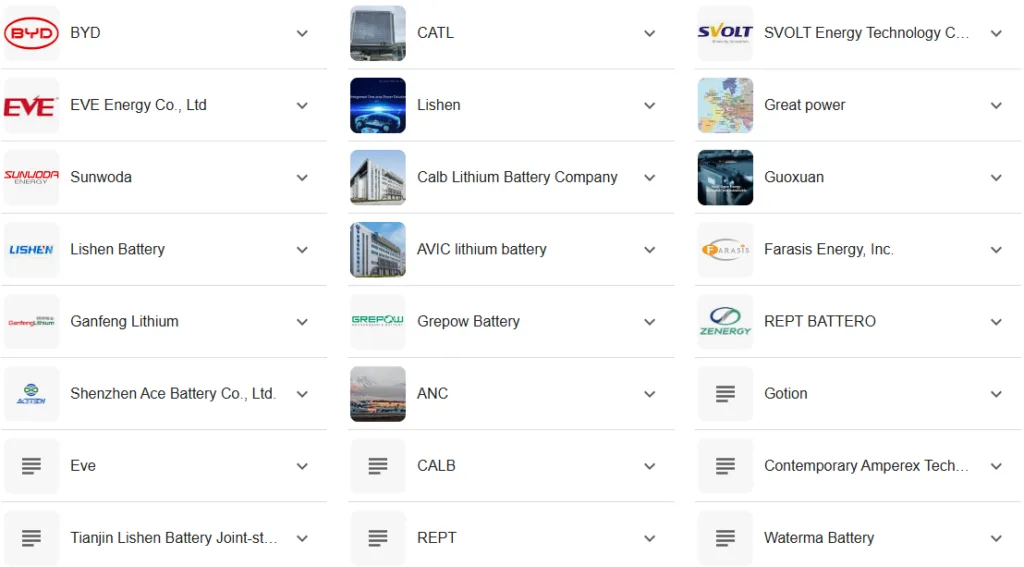
⚡ Топ Китая 15 Производители литий-ионных аккумуляторов (2025)
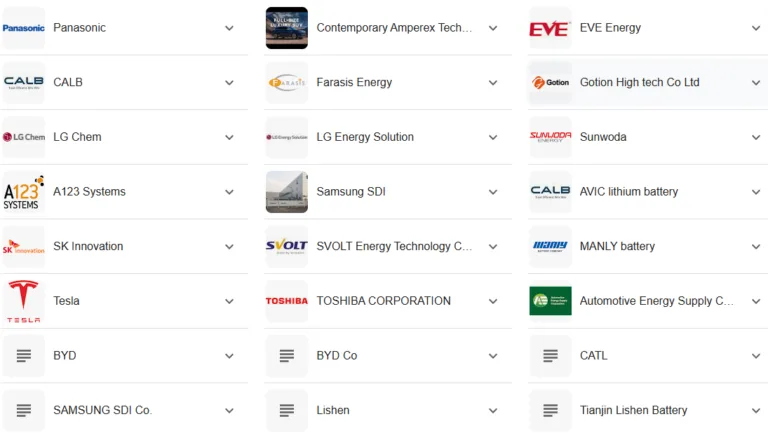
| Классифицировать | Производитель | Ключевая сила | Расположение штаб-квартиры |
|---|---|---|---|
| 1 | КАТЛ | Доля мирового рынка (38.1%), технологические инновации | Фуцзянь |
| 2 | БИД (FinDreams) | Вертикальная интеграция, Лезвие батареи | Шэньчжэнь |
| 3 | ЕВА Энергия | Диверсифицированный портфель (накопитель мощности/энергии) | Хуэйчжоу |
| 4 | Лысый | Авиационный/твердотельный R&Д | Чанчжоу |
| 5 | Готион Хай-тек | Партнерство Фольксваген, низкотемпературная производительность | Хэфэй |
| 6-15 | ПОВТОР, СВОЛЬТ, колитий, и т. д.. | Новые технологии, глобальная экспансия | По всей стране |
🔋 Топ 5 Производители: Технология, Шкала & Стратегия
- КАТЛ (Современная технология Amperex)
- Доминирование: 38.1% доля мирового рынка (152.7 Установлено ГВтч январь-май 2025), поставка Теслы, BMW, и Фольксваген.
- Инновации: 3технология CTP третьего поколения повышает плотность энергии 255 Втч/кг и обеспечивает сверхбыструю зарядку за 15 минут.. Ее «фабрика с нулевым выбросом углерода» устанавливает стандарты устойчивого развития в отрасли..
- Глобальный охват: Заводы в Германии (14 ГВтч), Венгрия, и Индонезия (40 ГВтч для хранения энергии) местные цепочки поставок цемента.
- БИД (FinDreams Батарея)
- Прорыв в использовании лезвийных аккумуляторов: Структурная конструкция LFP увеличивает использование пространства за счет 50% и проходит строгие испытания на проникновение гвоздей, устанавливая стандарты безопасности .
- Вертикальный контроль: Добывает сырье до готовой упаковки, обеспечивая лидерство по затратам. 50% ежегодно, при поддержке таких проектов, как проект Саудовской Аравии 15.1 Мегахранилище ГВтч.
- Тесла Связка: Поставляет элементы LFP для модели 3/Y, использование ценовых преимуществ перед западными конкурентами.
- ЕВА Энергия
- Стратегия тройной угрозы: Балансирует бытовую электронику, аккумуляторы для электромобилей, и накопление энергии (26.29 ГВтч отгружено 2023, вверх 121% г/г).
- Глобальное партнерство: Сотрудничает с Tesla по 4680 производство клеток; знаки 50 Сделки на поставку ГВтч (например, Гиперсильный).
- След: Малазийская фабрика (20 ГВтч) нацелен на Юго-Восточную Азию; Венгерский завод поддерживает европейский спрос на EV/ESS.
- Лысый (Китайская авиационная литиевая батарея)
- Высококачественный Р&Д: Развивается 400 Твердотельные образцы Втч/кг и ячейки авиационного уровня. Выручка выросла 32.5% г/г (2023).
- ЭВ Фокус: Силы НИО, XPeng, и другие NEV. Расширение в Европе, чтобы бросить вызов LG/Samsung.
- Готион Хай-тек
- Весы с поддержкой VW: Volkswagen владеет 25% ставка. Глобал Р&D-центры (США/Германия/Япония) привод низкотемпературных аккумуляторов (-30℃, 85% емкость) 46.
- Агрессивная глобализация: Заводы США/Тайланда/Вьетнама; Немецкий завод поставляет шкафы «Сделано в ЕС».
📊 Почему китайские гиганты лидируют: Сильные стороны против. Проблемы
Преимущества, способствующие доминированию:
- Контроль цепочки поставок: CATL/BYD шахтный литий, усовершенствовать материалы, и перерабатывать элементы — сокращая затраты на 15–20 % по сравнению с. Западные аналоги.
- Поддержка политики: Субсидии на NEV и национальные целевые показатели (например, 30% возобновляемые источники энергии 2030) потребность в топливе.
- Техническая гибкость: От безкобальтовых аккумуляторов CATL до Blade от BYD, инновационные циклы 2–3× быстрее чем глобальные конкуренты.
Критические проблемы:
- Избыточные мощности: Загрузка мощностей внутри страны упала до 65% (2024), запуск ценовых войн и снижение маржи.
- Торговые барьеры: IRA США исключает китайские аккумуляторы; Налоги на выбросы углерода в ЕС добавляют 8–10% затрат на нелокализованное производство..
- Ресурсная зависимость: 60% лития/не импортируется — нестабильные цены угрожают прибыльности.
🚀 Восходящие звезды (#6–15): Специалисты & Глобальные претенденты
- Хитций (Энергетическое хранилище Хайчен): Лидер в сфере чистого хранения энергии; отправленный 16 ГВтч в мире (2024). Сотрудничаем с Samsung для 10 проекты ГВтч.
- СВОЛЬТ (энергия улья): 110% Годовой рост— поставляет Stellantis/BMW. Клетки LFP доминируют в европейских коммерческих электромобилях.
- Сунвода (Синванда): Поставщик аккумуляторов для iPhone переходит на электромобили. Строительство заводов в Марокко и Венгрии для локализации в ЕС.
- REPT Баттеро (Руипу Ланджун): Запущен 688 Ах, ячейка хранения энергии с 6.9 Системы МВтч расширяют границы «большой мощности».
🔮 Будущие тенденции: Твердотельный, Глобализация & Консолидация
- Технологии следующего поколения: Цель CATL/Gotion полностью твердотельные батареи к 2030. CALB's 400 Прототипы Вт/кг свинца R&Д.
- Войны мощностей: 500+ Ячейки Ah будут доминировать в сетевом хранилище 2026. План CATL/EVE 600 Глобальная мощность ГВтч по 2030.
- Встряска выживания: Эксперты прогнозируют 70% Китая 200+ производители аккумуляторов сольются или уйдут 2030 на фоне затруднений с финансированием.
«Китай превратил аккумуляторы из товара в стратегические активы. Их производители не просто масштабируются — они устанавливают технологические парадигмы». —Журнал хранения энергии, 2025.
От непоколебимого масштаба CATL к целеустремленности Hithium, эти 15 гиганты сочетают инновации, государственная поддержка, и беспощадная эффективность. Появление твердотельного тела и 钠-иона, их битва идет не только за долю на рынке, но и за определение следующей эры глобальной энергетики..